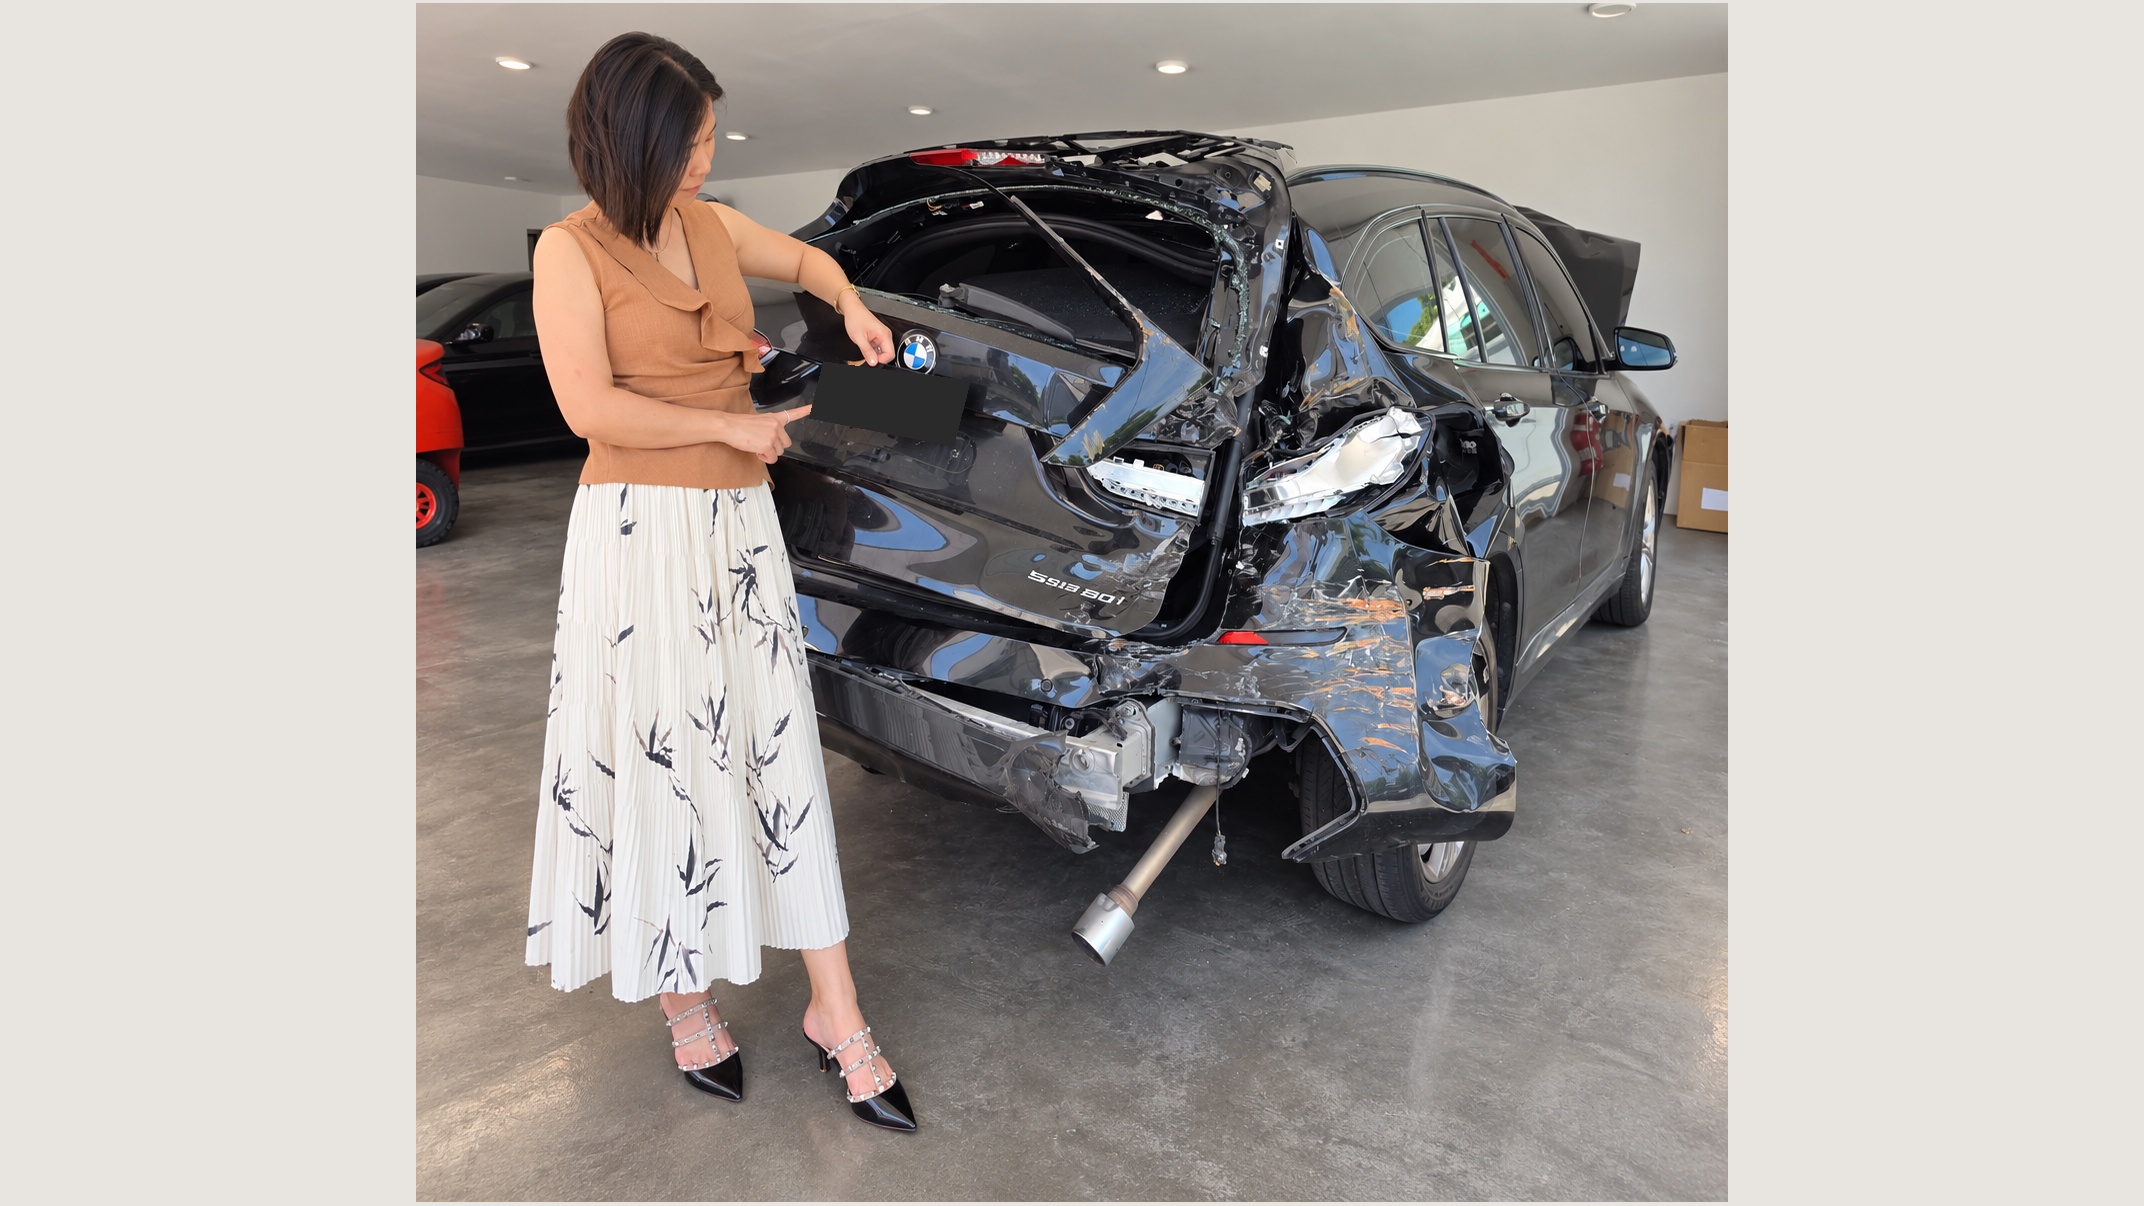
那一天,我只是像平常一样开车。 停在红灯前。 没有超速,没有危险驾驶,也没有做错任何事情。 然后,一辆罗厘从后面撞了上来。 那一下很重。 我的车被往前推,再撞上前面的车辆。 等我下车,看见自己的 BMW X1 时,我第一时间其实没有想到保险。 我只是站在那里,看着陪了自己几年的车,车尾已经严重变形,玻璃碎了,车身前后都有损坏。
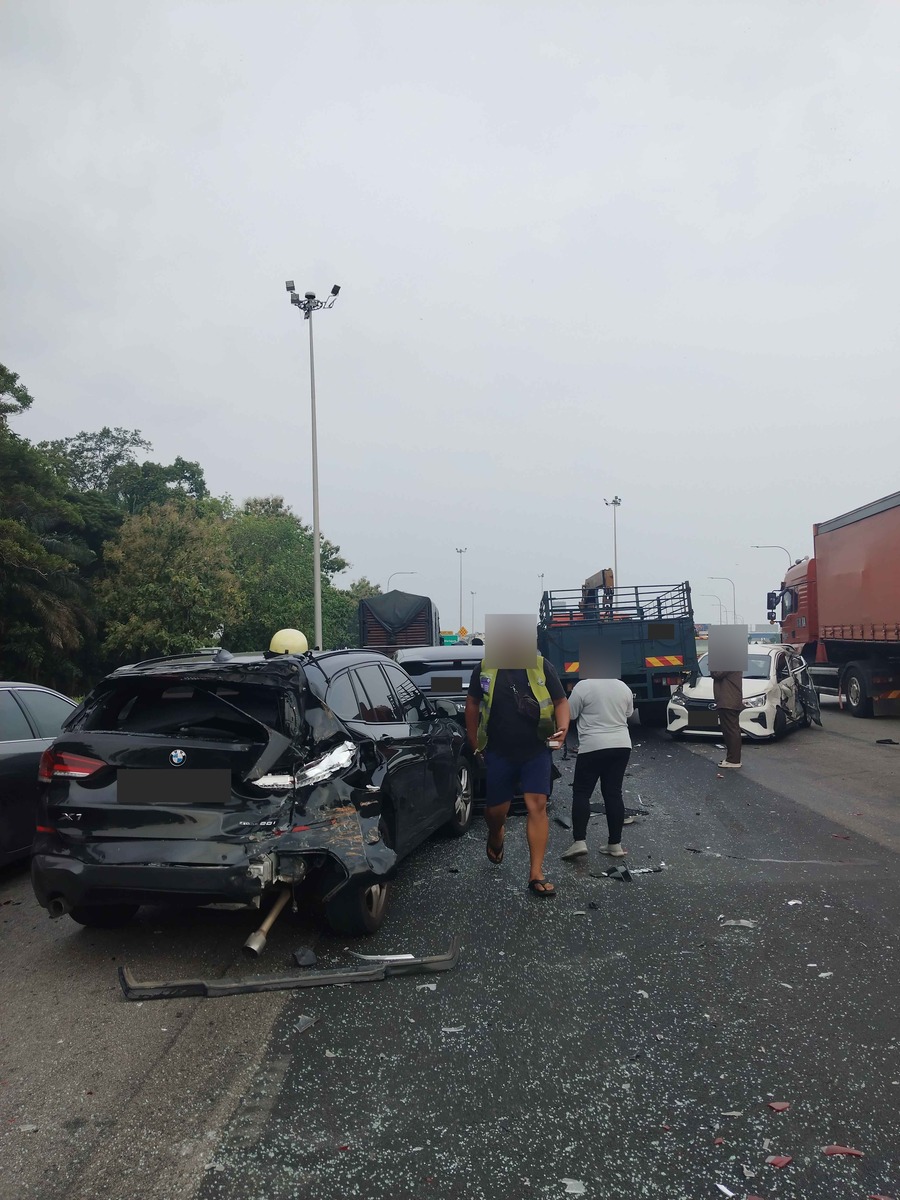 那一刻你会很清楚地明白:
有些意外,不是你小心就一定可以避免。
后来警方确认,责任在罗厘一方。
车子送去 Auto Bavaria 检查。
维修估价约为 RM190,000。
而我的车险,当时的 Agreed Value 是 RM148,000。
这只是这次事故的维修估价和保单资料,并不代表赔偿已获批准。截至撰文时,是否构成 Total Loss,以及最终理赔结果,仍待保险公司正式确认。 看到这个数字的时候,我突然很庆幸。 庆幸的不是车坏了可以赔。 而是庆幸,当初买车险的时候,我没有只想着: “哪一家比较便宜?” “可以省多少保费?” “保低一点有没有关系?” 因为当事故真的发生时,你才会发现—— 保费是眼前的支出,但事故后的损失和生活安排,也值得在投保时认真考虑。 很多人买车险的时候,会很自然地问: “可以便宜一点吗?” 这当然没有错。 但我一直觉得,更重要的问题应该是: “万一真的 Total Loss,我拿回来的钱,够不够让我重新站起来?” 这次事故以后,我对这件事情感受特别深。 车子本身还有银行贷款。 如果保险公司最终正式判定为 Total Loss(全损),赔偿金额仍须按保单条款和正式审批结果确认。若有未结清贷款,可能需要处理银行 settlement(贷款结算);具体如何结算,以及是否有余额归还车主,都须按实际理赔结果和融资安排核实。 也就是说,真正发生事情时,你需要面对的从来不只是“车坏了”。 还有贷款。 还有代步。 还有重新买车。 还有家庭现金流。 还有接下来几个月生活安排。 这时候,一份“买对的车险”,带来的不是单纯一笔赔偿。 而是选择权。 符合条款的赔偿,可能有助于减轻损失,让我们多一些选择。 但它不代表所有贷款和现金流问题都会自动解决。 赔偿是否足够、何时收到,以及等待期间如何安排生活,仍需要自己认真规划。 车险真正保护的,其实不是车。 它保护的是—— 当车发生事情以后,你的生活不要一起被撞坏。 以前我常提醒别人,要注意 sum insured(投保金额)、Agreed Value(约定价值)和 coverage(保障范围),并向保险公司核实适用条款。 这一次,我是以车主的身份亲身经历。 我才更加确定: 保险不只是买最便宜的。 更要看事情发生时,这份保障是否能帮上忙。 一辆车可能陪我们五年、十年。 但一场意外,只需要几秒钟。 所以买车险的时候,除了价格,我更希望你认真看一件事: 万一今天这辆车真的没了,你的保障,够不够让你继续往前走? 这,才是车险真正的意义。
如果你正在比较车险,可以先列出自己不明白的保障和理赔问题,再通过 WhatsApp 聊聊,或留下资料。先了解,再决定。
本文说明: RM190,000 为本次事故的车厂维修估价,RM148,000 为本人所述保单的 Agreed Value,均不代表保险公司已批准该金额的赔偿。是否构成 Total Loss、实际赔偿、扣除项目、付款时间、贷款结算及余额处理,须以相关保单条款、融资安排和保险公司的正式决定为准。不同保单的估值方式、承保范围及理赔条件可能不同,请向相关保险公司核实最新保单文件。
本文仅供教育参考,具体保障范围以保单条款为准。